
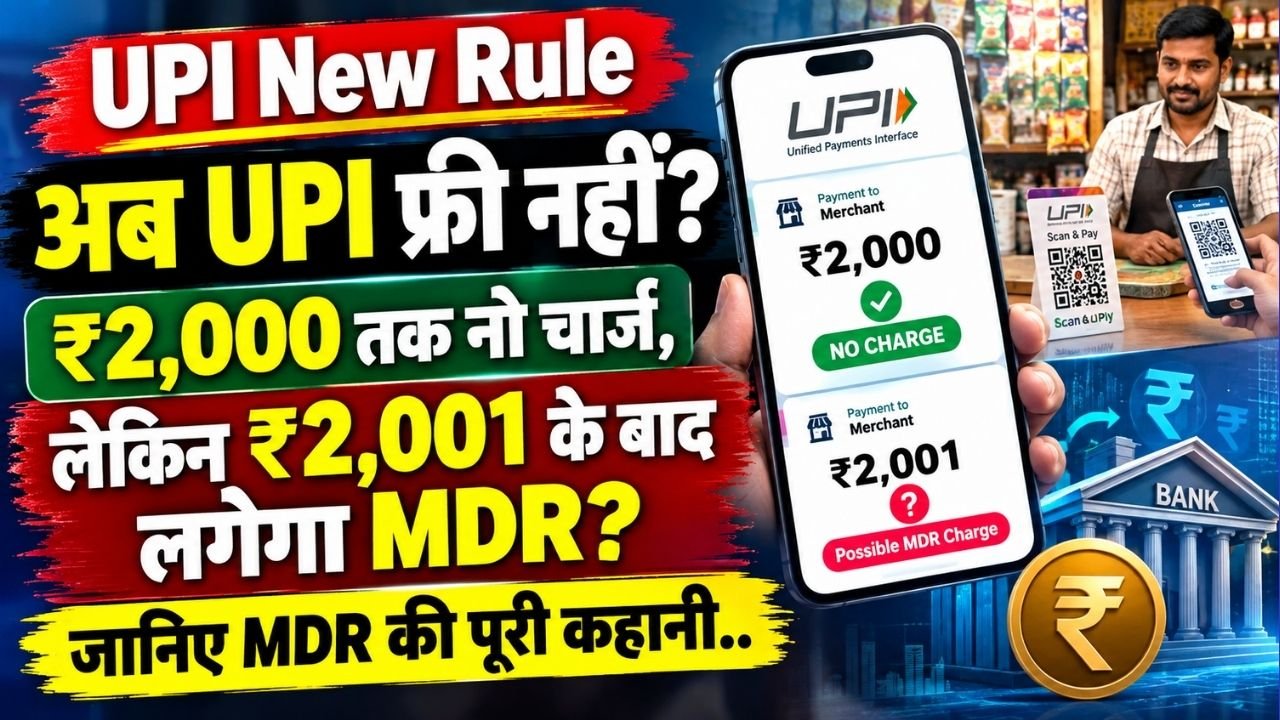
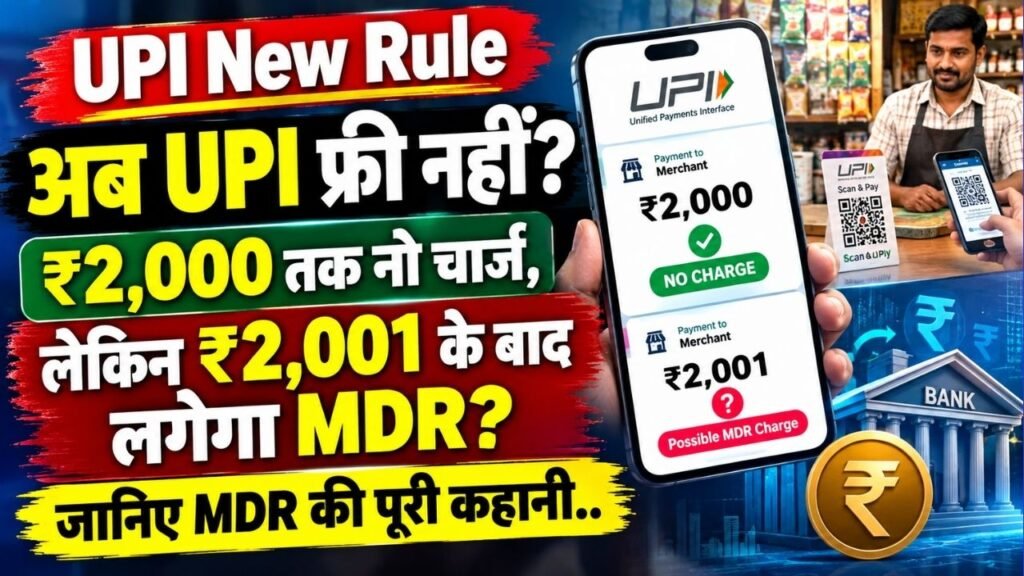
UPI New Rule: देश में UPI से पेमेंट करने वालों के लिए बड़ी राहत की खबर है। वित्त मंत्रालय ने सोमवार को नोटिफिकेशन जारी कर साफ कर दिया है कि ₹2,000 तक के UPI पेमेंट पर ग्राहक से किसी भी तरह की डायरेक्ट या इनडायरेक्ट फीस नहीं ली जा सकती। बैंक या पेमेंट सिस्टम प्रोवाइडर इस सीमा तक कोई चार्ज नहीं लगा सकेंगे। RuPay डेबिट कार्ड से होने वाले पेमेंट को भी इस छूट में शामिल किया गया है। हालांकि, ₹2,000 से ज्यादा के UPI मर्चेंट पेमेंट पर भविष्य में MDR यानी Merchant Discount Rate को लेकर चर्चा जरूर शुरू हो गई है। ऐसे में समझना जरूरी है कि अभी क्या बदला है, क्या नहीं बदला और इसका आम ग्राहक व दुकानदार पर क्या असर पड़ सकता है।
₹2,000 तक UPI पेमेंट पर क्या फैसला हुआ?
वित्त मंत्रालय के नोटिफिकेशन के मुताबिक ₹2,000 तक के UPI पेमेंट पर बैंक या पेमेंट सिस्टम प्रोवाइडर कोई डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगा सकते। यानी इस सीमा तक UPI पेमेंट करने वाले ग्राहक से किसी तरह की फीस नहीं ली जा सकती।
RuPay डेबिट कार्ड से होने वाले पेमेंट को भी इस छूट में शामिल किया गया है। इसलिए ₹2,000 तक के इन पेमेंट को लेकर आम यूजर को फिलहाल किसी नए शुल्क की चिंता करने की जरूरत नहीं है।
क्या ₹2,000 UPI पेमेंट की नई लिमिट है?
नहीं। ₹2,000 कोई नई UPI पेमेंट लिमिट नहीं है। UPI के जरिए ₹2,000 से ज्यादा रकम भी भेजी जा सकती है। यहां ₹2,000 की सीमा सिर्फ फीस से जुड़ी है।
यानी ₹2,000 तक के UPI पेमेंट पर बैंक या पेमेंट सिस्टम प्रोवाइडर कोई डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगा सकते। अगर आगे कोई शुल्क लगाना है तो उसके लिए सरकार को नियम बनाने होंगे।
₹2,500, ₹5,000 या ₹10,000 भेजने पर अभी फीस लगेगी?
अभी नहीं। ₹2,000 से ज्यादा का UPI पेमेंट करने पर अपने आप कोई नई फीस नहीं कट रही है। फिलहाल ₹2,500, ₹5,000 या ₹10,000 के पेमेंट पर सिर्फ रकम ₹2,000 से ज्यादा होने के कारण कोई नया चार्ज लागू नहीं हुआ है।
भविष्य में फीस लगती है या नहीं, इसकी सीमा और दर सरकार के आगे के नियमों से तय होगी।
UPI पर फीस की चर्चा आखिर क्यों शुरू हुई?
अगस्त में संसद से Taxation and Other Laws (Amendment) Act, 2026 पास होने के बाद UPI पेमेंट पर संभावित चार्ज को लेकर चर्चा शुरू हुई। आशंका जताई गई कि ₹2,000 से ज्यादा के UPI पेमेंट पर MDR यानी Merchant Discount Rate लगाया जा सकता है।
अगर ऐसा होता है तो बड़े पेमेंट लेने वाले दुकानदारों और कारोबारियों की डिजिटल पेमेंट लागत बढ़ सकती है। इसी वजह से यह सवाल भी उठा कि बढ़ी हुई लागत का अप्रत्यक्ष असर आगे चलकर ग्राहकों पर पड़ सकता है या नहीं।
₹2,000 से ज्यादा के पेमेंट की अहमियत कितनी है?
वित्त वर्ष 2025-26 में दुकानदारों को UPI के जरिए करीब ₹198 लाख करोड़ का पेमेंट हुआ। इनमें ₹2,000 से ज्यादा रकम वाले ट्रांजैक्शन संख्या के हिसाब से सिर्फ 4% थे।
लेकिन इन 4% ट्रांजैक्शन की कुल वैल्यू करीब ₹131 लाख करोड़ थी, यानी कुल पेमेंट वैल्यू का लगभग 66%। यही वजह है कि बड़े मर्चेंट पेमेंट पर संभावित शुल्क को लेकर चर्चा इतनी महत्वपूर्ण हो गई है।
अगर भविष्य में MDR लगाया जाता है तो संख्या में कम होने के बावजूद बड़े अमाउंट वाले पेमेंट पर दुकानदारों की लागत बढ़ सकती है।
सरकार ने UPI को फ्री रखने के लिए कितना खर्च किया?
सरकार ने UPI को बढ़ावा देने और छोटे दुकानदारों के लिए डिजिटल पेमेंट को मुफ्त रखने के लिए वित्त वर्ष 2021-22 से प्रोत्साहन योजना शुरू की थी।
इसके तहत ग्राहक से छोटे दुकानदार को होने वाले ₹2,000 तक के UPI पेमेंट पर 0.15% इंसेंटिव दिया जाता था। वित्त वर्ष 2024-25 तक सरकार इस योजना के तहत कुल ₹8,276 करोड़ का इंसेंटिव दे चुकी थी।
चार साल में ₹8,276 करोड़ का इंसेंटिव
2021-22 में सरकार ने UPI इंसेंटिव पर ₹1,389 करोड़ खर्च किए।
2022-23 में यह खर्च बढ़कर ₹2,210 करोड़ हो गया। 2023-24 में सरकार ने ₹3,631 करोड़ खर्च किए, जबकि 2024-25 में ₹1,046 करोड़ का इंसेंटिव दिया गया।
इस तरह चार साल में कुल खर्च ₹8,276 करोड़ रहा।
MDR क्या है और दुकानदार को कैसे प्रभावित करेगा?
MDR यानी Merchant Discount Rate डिजिटल पेमेंट स्वीकार करने की सुविधा के बदले दुकानदार या कारोबारी से लिया जाने वाला शुल्क है। आसान भाषा में समझें तो ग्राहक डिजिटल पेमेंट करता है और पेमेंट स्वीकार करने वाले कारोबारी पर एक छोटी फीस लग सकती है।
कार्ड पेमेंट में इस तरह का शुल्क पहले से मौजूद है। UPI पर अभी कोई MDR रेट तय नहीं हुआ है।
₹5,000 के पेमेंट से MDR को ऐसे समझें
मान लीजिए किसी ग्राहक ने दुकान पर ₹5,000 का UPI पेमेंट किया। अगर भविष्य में MDR की दर 0.4% होती, तो ₹5,000 का 0.4% यानी ₹20 होता।
इस उदाहरण में बैंक या पेमेंट सिस्टम दुकानदार से ₹20 MDR फीस ले सकता है।
ध्यान रखें कि 0.4% सिर्फ समझाने के लिए उदाहरण है। यह UPI के लिए तय MDR रेट नहीं है।
MDR ग्राहक से लिया जाने वाला चार्ज है?
MDR मुख्य रूप से मर्चेंट यानी दुकानदार या कारोबारी से जुड़ा शुल्क है। इसका सीधा असर कारोबारी की डिजिटल पेमेंट लागत पर पड़ सकता है।
हालांकि कारोबारी की लागत बढ़ने पर वह इसे अपनी कुल कारोबारी लागत में शामिल कर सकता है। इसका असर सामान या सेवा की कीमत पर पड़ेगा या नहीं, यह आगे के नियमों और बाजार की स्थिति पर निर्भर करेगा।
क्या ₹2,000 से ज्यादा के हर UPI पेमेंट पर MDR लगेगा?
जरूरी नहीं। अभी ऐसा कोई नियम नहीं है कि ₹2,001 का हर UPI पेमेंट अपने आप MDR के दायरे में आ जाएगा।
सरकार की ओर से कहा गया है कि अगर MDR लागू किया जाता है तो तय सीमा से ज्यादा के चुनिंदा मर्चेंट पेमेंट को इसके दायरे में लाया जा सकता है। साथ ही ज्यादातर छोटे और सामान्य मर्चेंट पेमेंट को मुफ्त रखने की बात कही गई है।
MDR की दर कितनी होगी?
अभी इसकी अंतिम दर तय नहीं हुई है। सरकार ने कहा है कि अगर MDR लागू किया जाता है तो इसकी दर बहुत मामूली होगी और डेबिट या क्रेडिट कार्ड पर लगने वाले MDR के मुकाबले काफी कम होगी।
इसलिए अभी किसी निश्चित प्रतिशत को UPI का नया MDR रेट मानना सही नहीं होगा।
दोस्त या परिवार को ₹10,000 भेजने पर क्या फीस लगेगी?
नहीं। एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले P2P यानी Person-to-Person पेमेंट मुफ्त रहेंगे।
इसका मतलब है कि दोस्त, परिवार के किसी सदस्य या किसी दूसरे व्यक्ति को ₹5,000 या ₹10,000 UPI से भेजने पर इस प्रस्तावित व्यवस्था का सीधा असर नहीं पड़ेगा।
फिर संभावित फीस किन पेमेंट पर हो सकती है?
मुख्य चर्चा मर्चेंट पेमेंट को लेकर है। यानी जब आप किसी दुकान, कारोबारी या सर्विस प्रोवाइडर को UPI से पेमेंट करते हैं।
अगर भविष्य में MDR लागू किया जाता है तो तय सीमा से ज्यादा के चुनिंदा मर्चेंट पेमेंट इसके दायरे में आ सकते हैं। अभी इसके लिए अंतिम सीमा और दर तय नहीं हुई है।
सरकार UPI के कानून में बदलाव क्यों कर रही है?
सरकार का कहना है कि UPI का इस्तेमाल लगातार तेजी से बढ़ रहा है। इस पूरे पेमेंट सिस्टम को सुरक्षित रखने, साइबर फ्रॉड रोकने, तकनीक को अपग्रेड करने और पेमेंट इंफ्रास्ट्रक्चर को मजबूत बनाए रखने में लगातार खर्च होता है।
कानून में बदलाव को इन्हीं लंबे समय की जरूरतों से जोड़ा जा रहा है। हालांकि आम यूजर के रोजमर्रा के छोटे UPI पेमेंट पर फिलहाल कोई सीधा असर नहीं है।
आगे बड़े मर्चेंट पेमेंट पर MDR लागू होता है या नहीं, इसकी सीमा क्या होगी और दर कितनी होगी, यह सरकार के अगले नियमों से स्पष्ट होगा।
UPI नेटवर्क कितना बड़ा हो चुका है?
भारत में UPI अब रोजमर्रा के डिजिटल पेमेंट का सबसे बड़ा माध्यम बन चुका है। जुलाई 2026 तक 741 बैंक UPI नेटवर्क से जुड़े थे।
सिर्फ जुलाई 2026 में करीब 2,366 करोड़ UPI ट्रांजैक्शन हुए, जिनकी कुल रकम करीब ₹29.88 लाख करोड़ रही। वित्त वर्ष 2025-26 में देश के कुल डिजिटल पेमेंट में UPI की हिस्सेदारी करीब 84% रही।
जून 2026 तक देश में करीब 55.5 करोड़ UPI यूजर्स थे। यानी छोटे दुकानदारों से लेकर ऑनलाइन शॉपिंग और बड़े कारोबारी पेमेंट तक, UPI देश की डिजिटल पेमेंट व्यवस्था का बेहद अहम हिस्सा बन चुका है।
UPI कैसे काम करता है?
UPI यानी Unified Payments Interface के जरिए बैंक अकाउंट से डिजिटल तरीके से तुरंत पैसे भेजे और प्राप्त किए जा सकते हैं। इसके लिए यूजर को एक Virtual Payment Address यानी UPI ID तैयार करनी होती है, जिसे बैंक अकाउंट से लिंक किया जाता है।
इसके बाद हर पेमेंट के लिए बैंक अकाउंट नंबर, बैंक का नाम या IFSC कोड याद रखने की जरूरत नहीं पड़ती। पेमेंट करने वाला मोबाइल नंबर, UPI ID या उपलब्ध अन्य जानकारी के आधार पर पेमेंट रिक्वेस्ट प्रोसेस कर सकता है।
UPI की खास बातें क्या हैं?
UPI सिस्टम रियल टाइम फंड ट्रांसफर करता है। एक ही एप्लीकेशन में कई बैंक अकाउंट लिंक किए जा सकते हैं।
किसी व्यक्ति को पैसा भेजने के लिए मोबाइल नंबर, अकाउंट नंबर या UPI ID जैसी जानकारी का इस्तेमाल किया जा सकता है। UPI को IMPS के मॉडल पर डेवलप किया गया है, इसलिए इसके जरिए 24×7 बैंकिंग की सुविधा मिलती है।
UPI से ऑनलाइन शॉपिंग करने के लिए OTP, CVV कोड, कार्ड नंबर या एक्सपायरी डेट जैसी कार्ड संबंधी जानकारी डालने की जरूरत नहीं होती।
अगर आपके पास सामने वाले की UPI ID, मोबाइल नंबर या उपलब्ध UPI पेमेंट पहचान है तो स्मार्टफोन से आसानी से पैसा भेजा जा सकता है।
सिर्फ पैसे भेजना ही नहीं, बल्कि यूटिलिटी बिल पेमेंट, ऑनलाइन शॉपिंग और खरीदारी जैसे कई काम भी UPI के जरिए किए जा सकते हैं। इसके लिए हर बार नेट बैंकिंग, क्रेडिट कार्ड या डेबिट कार्ड की जरूरत नहीं पड़ती।
राहुल गांधी ने UPI फीस को लेकर क्या कहा?
UPI पर संभावित शुल्क को लेकर राजनीतिक बयानबाजी भी शुरू हो गई है। राहुल गांधी ने आरोप लगाया कि सरकार ने चुपचाप UPI पर फीस लगाने का रास्ता खोल दिया है।
उन्होंने कहा कि सरकार कहती है कि कोई फीस नहीं ली जाएगी, लेकिन दुकानदार पर लगने वाली फीस आखिर आएगी कहां से और इसका बोझ ग्राहक की जेब पर पड़ सकता है।
इसके जवाब में भाजपा नेता अमित मालवीय ने कांग्रेस के दावे को झूठा बताया। यानी इस मुद्दे पर सरकार के फैसले के साथ राजनीतिक बहस भी तेज हो गई है।
अगर ₹2,000 के UPI ट्रांजैक्शन पर चार्ज कट जाए तो क्या करें?
अगर आपको लगता है कि ₹2,000 तक के UPI ट्रांजैक्शन पर गलत तरीके से कोई चार्ज काटा गया है, तो सबसे पहले उसी UPI ऐप पर जाएं जिससे आपने पेमेंट किया था। जैसे Google Pay, PhonePe या Paytm।
ऐप की ट्रांजैक्शन हिस्ट्री में जाकर संबंधित पेमेंट चुनें और ‘Raise Issue’ या ‘Contact Support’ के विकल्प से शिकायत दर्ज करें।
शिकायत का समाधान न हो तो क्या करें?
अगर UPI ऐप के जरिए शिकायत का समाधान नहीं होता है तो अपने बैंक के कस्टमर केयर से संपर्क करें। जरूरत पड़ने पर बैंक की वेबसाइट या ब्रांच के जरिए UPI Dispute या उपलब्ध शिकायत प्रक्रिया के तहत मामला दर्ज कराया जा सकता है।
शिकायत करते समय Complaint Reference Number या शिकायत संदर्भ संख्या जरूर लें। इससे बाद में शिकायत की स्थिति जानने और जरूरत पड़ने पर आगे मामला उठाने में आसानी होगी।
आम UPI यूजर के लिए अभी सबसे जरूरी बात
फिलहाल सबसे अहम बात यही है कि ₹2,000 तक के UPI पेमेंट पर कोई डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगाया जा सकता। ₹2,000 से ज्यादा का पेमेंट करना भी बंद नहीं हुआ है और सिर्फ ज्यादा रकम भेजने से अपने आप कोई नई फीस नहीं कट रही है।
भविष्य में संभावित MDR की चर्चा मुख्य रूप से बड़े मर्चेंट पेमेंट को लेकर है। इसकी अंतिम सीमा, दायरा और दर सरकार के आगे के नियमों से स्पष्ट होगी। इसलिए अभी ₹2,001, ₹5,000 या ₹10,000 के हर UPI पेमेंट पर फीस लगने की बात मान लेना सही नहीं है।

I have started working as a crime reporter in 2011 for a daily local newspaper named ‘Khusro Mail’. I have also worked for many news organization such as Public Vibe app and Oneindia Hindi news portal. Now I am working as Editor In Chief for Rocket Post Bharat (rocketpostbharat.com).
